Agro Portal Perú
Por: Enzo Alminagorta Via y Rada
Periodista Agrario | Comunición estratégica | Redacción | Economía | AI | Exdirector de Agronoticias
11 de noviembre de 2026
El Perú encabeza la exportación de quinua y llega a más de 50 mercados. Sin embargo, el volumen de 2025 apenas supera el de 2017, el 98,7 % del valor todavía sale como grano y el pequeño productor andino —actor principal de la cadena— no captura automáticamente el valor generado fuera de su parcela.
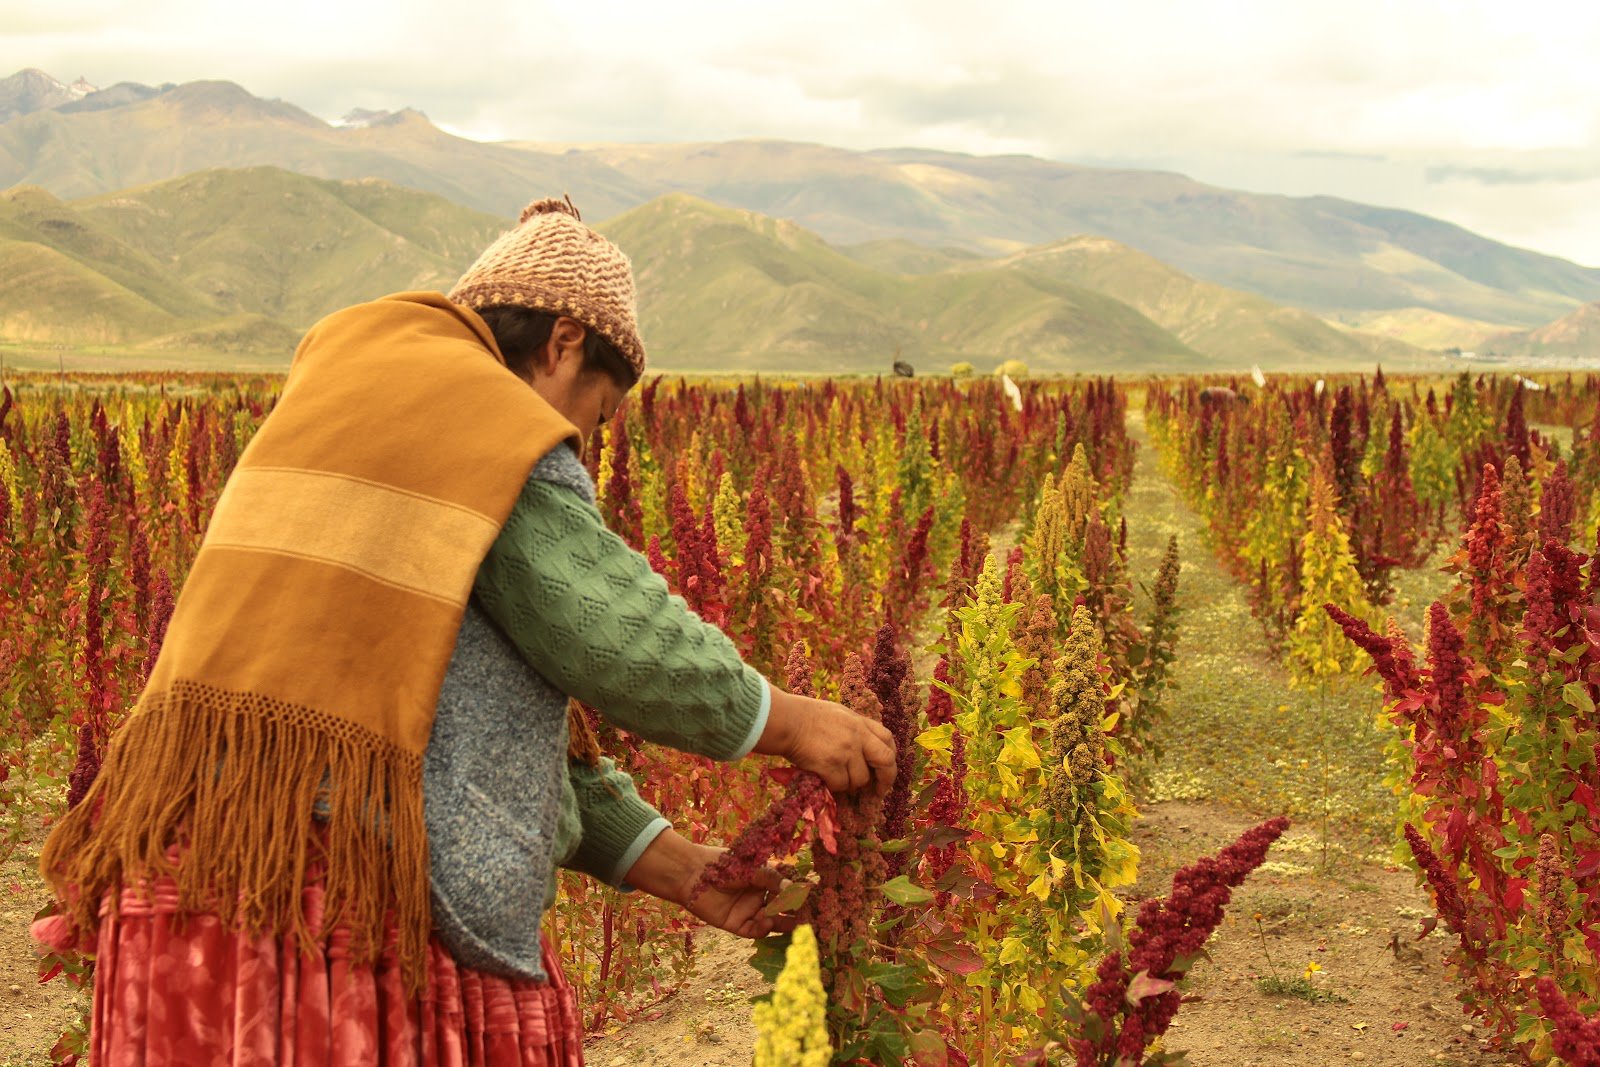
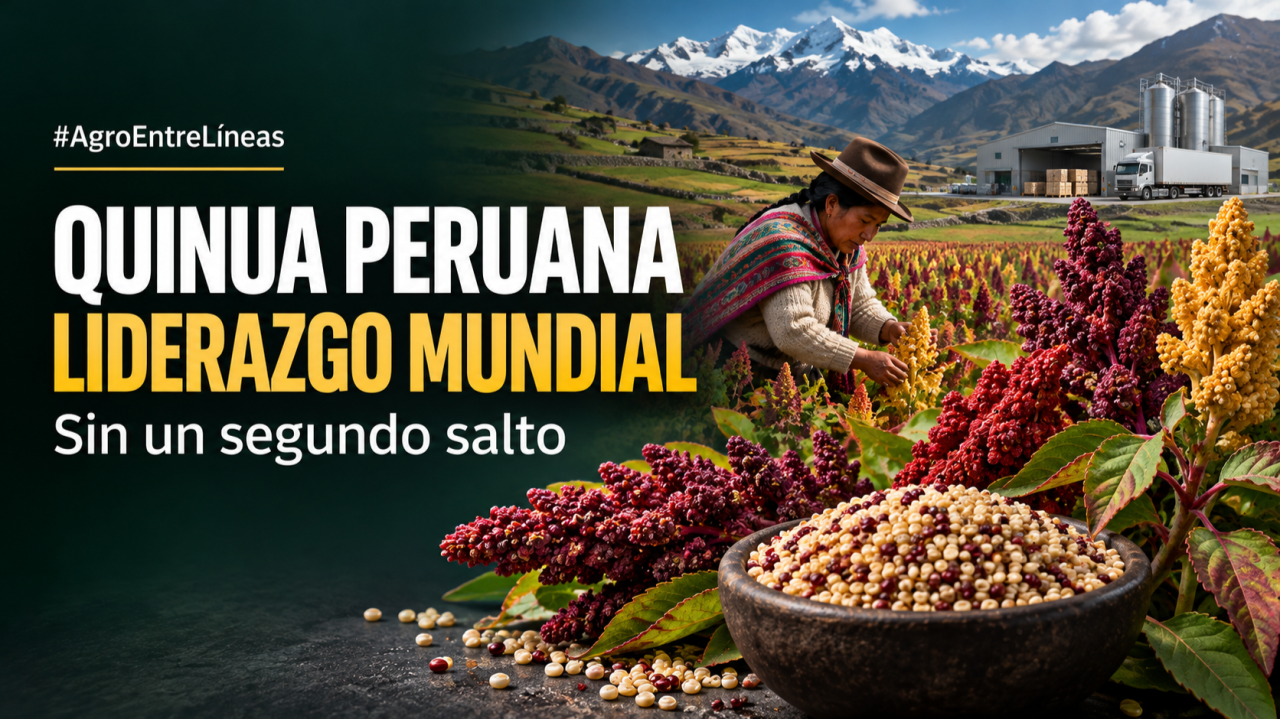
El liderazgo exportador de la quinua peruana se construye mucho antes de cruzar una frontera. Se sostiene en pequeñas parcelas altoandinas, donde la mano de obra, la tecnología y el acceso a servicios y mercados determinan si una mayor demanda puede convertirse en oferta estable y mejores ingresos para las familias productoras.
El Ministerio de Desarrollo Agrario y Riego informa que los granos andinos sostienen a más de 120 000 familias de pequeños agricultores y que la quinua concentra cerca del 80 % de la producción nacional de este segmento. Las mayores áreas del cultivo se ubican entre los 2 500 y 3 900 metros de altitud. La FAO añade que, en la región andina, casi toda la producción permanece en manos de pequeños agricultores y asociaciones.
Mariza Podestá, presidenta del Comité de Granos Andinos y Legumbres de la Asociación de Exportadores, resume la estructura del negocio. “La quinua es un cultivo de la agricultura familiar”, señaló a Agraria.pe y ubicó el tamaño habitual de las unidades productivas entre 0,5 y 5 hectáreas. Ese actor, disperso y con limitada mecanización, sostiene el liderazgo exportador. También es quien enfrenta primero la caída del precio, el costo de certificarse o una compra que no llega a concretarse.
La próxima campaña no anticipa, por ahora, una expansión del área. La Encuesta Nacional de Intenciones de Siembra 2026/2027 proyecta 60 866 hectáreas de quinua, 1,8 % menos que la cifra consignada para 2025/2026 y 8,7 % por debajo del promedio de las cinco campañas precedentes. Es una intención, no una superficie ejecutada; la oferta final dependerá del clima, los precios y las decisiones de los productores.
En 2025, el país exportó 54 594,87 toneladas por US$151,02 millones. Entre enero y agosto de 2026, los envíos sumaron 38 803,65 toneladas y US$112,03 millones, con aumentos interanuales de 13,51 % en volumen y 21,85 % en valor, según registros de la Sunat procesados por PROMPERÚ. Un corte preliminar de Inform@cción, difundido en noviembre por Agraria.pe, elevó el valor acumulado a octubre a US$144,23 millones, 17,9 % más que un año antes. La recuperación es visible. La perspectiva histórica, sin embargo, obliga a moderar el entusiasmo: el volumen de 2025 fue apenas alrededor de 5 % mayor que el de 2017 y su valor quedó 23,2 % por debajo del récord nominal de 2014.
Del auge a una meseta prolongada
La primera serie oficial localizada para este análisis comienza en 1993, con 45,3 toneladas exportadas por US$65 000. No prueba que haya sido la primera operación comercial, pero sí muestra la escala incipiente del negocio. Dos décadas después, la declaración de 2013 como Año Internacional de la Quinua multiplicó su visibilidad global y reconoció a los pueblos andinos que conservaron el cultivo.
Las exportaciones peruanas pasaron de 18,3 mil toneladas y US$78,3 millones en 2013 a 36,6 mil toneladas y US$196,7 millones en 2014. Desde ese ciclo, el MIDAGRI sitúa al Perú en el primer lugar mundial. El salto combinó promoción, precios extraordinarios, ampliación de áreas y nuevos operadores. También elevó una referencia difícil de sostener cuando la oferta internacional comenzó a crecer.

La serie permite distinguir el auge y la posterior meseta. Un estudio publicado en Sustainability describe un crecimiento anual de 12 % entre 2015 y 2017, pero de solo 0,5 % entre 2017 y 2024. La cifra de 2025 marca un máximo de volumen, aunque un solo año no basta para afirmar que empezó una nueva fase.
Perú lidera la escala y Bolivia conserva una prima
El contraste con Bolivia precisa el tipo de liderazgo. En 2025, el Perú exportó 54,6 mil toneladas por US$151,0 millones. Bolivia despachó 32,6 mil toneladas por US$93,46 millones, según cifras preliminares de su Instituto Nacional de Estadística compiladas por el Instituto Boliviano de Comercio Exterior. La oferta peruana fue 67 % mayor en volumen y 62 % superior en valor.
El precio unitario cuenta otra parte de la historia. El promedio fue de US$2,77 por kilogramo para el Perú y de US$2,86 para Bolivia, una diferencia cercana a 3,5 %. No existe una sola causa. Bolivia ha construido una posición alrededor de la Quinua Real del Altiplano Sur y sus denominaciones de origen; el Perú compite con mayor escala, diversidad de zonas productoras e infraestructura exportadora. Liderar toneladas y liderar valor no son lo mismo.
Más destinos no significan mercados más profundos
La quinua peruana llegó a más de 50 países en 2025, pero el valor mantuvo una concentración alta. Estados Unidos absorbió 42,09 % y Canadá 7,22 %. Italia, Reino Unido, España, Países Bajos, Alemania y Francia reunieron otro 22,34 %. En total, los diez primeros destinos explicaron 76,17 % de las ventas. El mapa se amplió; la dependencia de pocos compradores todavía no se ha resuelto.
Canadá muestra, además, que volumen y posicionamiento pueden avanzar a velocidades distintas. Sus importaciones de quinua alcanzaron US$44,6 millones en 2025, 54 % más que un año antes. El Perú fue el principal proveedor en volumen, con cerca de 38 %, mientras Bolivia lideró el valor con 45 %, frente a 37 % del Perú, según un análisis de PROMPERÚ sobre el mercado canadiense. Son estadísticas del país comprador y no equivalen al FOB peruano, pero refuerzan la importancia del origen, la certificación y la diferenciación.
Indonesia y Tailandia ofrecen otra señal. Un estudio de PROMPERÚ atribuye al Perú participaciones aproximadas de 83 % y 87,7 %, respectivamente, aunque sobre bases todavía pequeñas; en Tailandia, los envíos peruanos sumaron US$1,18 millones en 2025. Desarrollar esos mercados requiere importadores, formatos adecuados y cumplimiento regulatorio —incluida la certificación halal para Indonesia—. El acuerdo comercial con ese país fue ratificado en setiembre de 2026, pero al cierre de este análisis aún figuraba pendiente de entrada en vigor. La apertura comercial crea una posibilidad, no una venta.
El pequeño productor y la captura de valor
La cadena empieza en la parcela, pero no todo el valor regresa a ella. Un estudio sobre la cadena de quinua en Junín, basado en 399 encuestas, identificó que 80 % de los productores analizados eran pequeños y concluyó que la débil organización y la frágil institucionalidad dificultaban su relación con otros actores. El resultado no debe proyectarse automáticamente a todo el país; sí muestra una brecha que la expansión exportadora no corrige por sí sola.
Para el productor individual, vender más puede significar apenas colocar materia prima bajo condiciones definidas por otros. Capturar valor exige organización, semilla de calidad, mecanización apropiada, asistencia técnica, trazabilidad, certificaciones y contratos que establezcan volumen, calidad, precio o fórmula de precio. Sin esa base, la diferencia entre el valor FOB y el ingreso en chacra puede ampliarse aun cuando las exportaciones crezcan.
La expansión hacia la costa en 2014 dejó una lección útil. El programa ProQuinua promovió 600 hectáreas y la FAO señaló entonces que ese cultivo demandaba allí mayor tecnología y asistencia técnica. Ese mismo año, la autoridad sanitaria estadounidense reportó once rechazos por residuos de plaguicidas en envíos de seis empresas peruanas. El episodio recuerda que ampliar áreas sin trazabilidad y control de residuos puede comprometer el acceso comercial.
Poco valor agregado
La composición de las exportaciones revela otra limitación. El Centro de Investigación de Economía y Negocios Globales de ADEX estimó que, dentro de las ventas vinculadas con la quinua en 2024, el grano explicó 98,7 % del valor y la harina, las hojuelas, la quinua expandida y otras preparaciones, apenas 1,3 %. Su cálculo reúne varias partidas arancelarias y no debe compararse mecánicamente con la serie histórica de la tabla, construida con la partida principal. La clasificación aduanera tampoco captura todos los alimentos en los que la quinua aparece como ingrediente, pero la concentración es suficientemente amplia para mostrar la brecha.
Agregar valor no empieza necesariamente con una gran planta. También implica clasificar por color y calibre, asegurar condición orgánica, certificar prácticas, garantizar trazabilidad por origen, desarrollar ingredientes estandarizados o producir para marcas privadas. En 2024, la quinua orgánica explicó 50,6 % del valor exportado y la convencional, 49,4 %. Hay diferenciación, pero aún se expresa sobre todo dentro del negocio del grano.
El mercado interno ofrece otra vía de crecimiento, pero aún requiere una medición periódica y comparable. Una nota institucional difundida por Agromercado en 2024 situó el consumo en 2,5 kilogramos por persona al año.
Qué tendría que cambiar para un segundo salto
La mejora de 2026 abre una posibilidad, no una conclusión. Con información a octubre, Fernando Cillóniz proyectó exportaciones por US$178,77 millones al cierre del año. Es una estimación privada y, de cumplirse, todavía quedaría 9,1 % por debajo del récord nominal de 2014.
Un segundo salto requeriría crecer durante varias campañas, elevar el valor por kilogramo, reducir la concentración en pocos compradores y ampliar la participación de ingredientes y alimentos procesados. Pero también tendría que medirse en contratos previsibles, menores costos productivos y una porción verificable del valor que llegue a las familias agricultoras. De lo contrario, el país puede exportar más sin transformar la economía del actor que sostiene la cadena.
El Perú ya demostró que puede llevar su quinua al mundo. El desafío es convertir más de 50 destinos en demanda recurrente, la biodiversidad en diferenciación comercial y el liderazgo exportador en mejores ingresos para el pequeño productor andino. Si eso no ocurre, el primer lugar seguirá siendo real, pero el segundo salto continuará pendiente.